Remuneração variável: tipos, exemplos e como implementar
A remuneração variável pode ajudar empresas a reconhecer resultados e alinhar o desempenho dos funcionários aos objetivos do negócio. Neste artigo, você vai conhecer os principais modelos, suas vantagens e riscos, além dos cuidados necessários para estruturar um programa com critérios claros, segurança jurídica e sustentabilidade financeira.
Quando falamos em remuneração, é comum pensarmos no salário fixo, nos benefícios e nos reajustes anuais. Mas existe outro componente que pode contribuir para a gestão de pessoas e para os resultados de uma empresa: a remuneração variável.
Embora seja frequentemente associada a comissões de vendas e bonificações por metas, ela vai muito além disso. Quando bem estruturada, pode ajudar a direcionar esforços, reconhecer resultados e alinhar o desempenho dos profissionais aos objetivos do negócio.
Por outro lado, quando implementada sem planejamento, pode gerar o efeito contrário: estimular a competição excessiva, comprometer a qualidade das entregas e criar uma percepção de injustiça entre os colaboradores.
Por isso, antes de definir metas e valores, é importante compreender como funciona a remuneração variável e quais cuidados devem ser considerados na sua implementação. Neste artigo, vamos apresentar os principais modelos, suas vantagens e riscos, além de mostrar como estruturar um programa de remuneração variável de forma estratégica na sua empresa.
O que é remuneração variável?
A remuneração variável é uma forma de retribuição financeira oferecida pela empresa ao funcionário, cujo valor depende de critérios estabelecidos, como o cumprimento de metas, indicadores de desempenho ou resultados alcançados.
Diferentemente do salário fixo, que remunera o trabalho contratado e é pago de acordo com as condições estabelecidas na relação de trabalho, a remuneração variável depende de condições específicas para que o pagamento seja devido.
Na prática, isso significa que uma parcela da remuneração pode variar conforme o desempenho individual, os resultados de uma equipe ou o desempenho geral da empresa.
Imagine uma empresa que estabelece uma meta mensal de faturamento. Além do salário fixo, os profissionais de vendas podem receber uma comissão proporcional às vendas realizadas.
Em outro cenário, uma indústria pode estabelecer indicadores de produtividade, qualidade e segurança para reconhecer financeiramente os resultados de uma equipe operacional.
Nos dois casos, existe uma relação entre o resultado alcançado e a recompensa financeira. Entretanto, o modelo de remuneração, os indicadores e as regras de pagamento podem ser bastante diferentes.
O ponto central é entender que remuneração variável não significa simplesmente pagar mais. Significa estabelecer uma relação clara entre determinados resultados e uma recompensa financeira.
Quais são os principais modelos de remuneração variável?
Existem diferentes formas de estruturar a remuneração variável. A escolha depende dos objetivos da organização, da natureza das atividades, dos indicadores disponíveis e das regras legais aplicáveis.
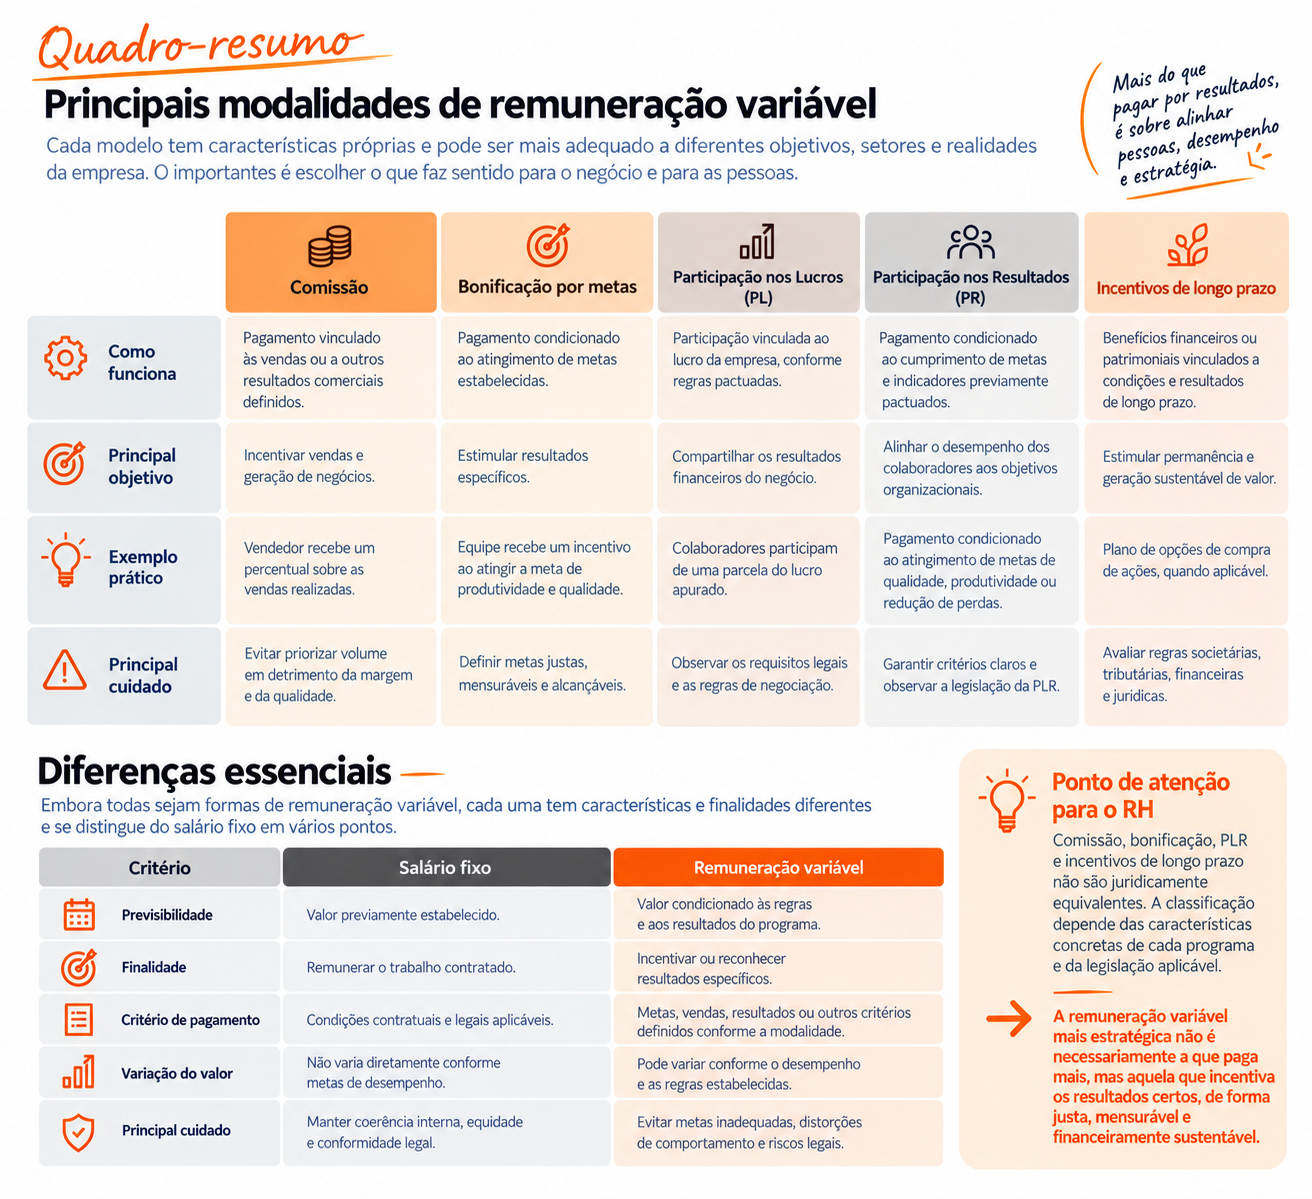
1. Comissão
É bastante comum em áreas comerciais e de vendas. O profissional recebe um valor ou percentual relacionado às vendas realizadas, aos contratos fechados ou a outros critérios comerciais definidos.
Pode estimular a busca por novos negócios e ampliar o foco em resultados. Entretanto, quando considera apenas o volume vendido, pode incentivar negociações pouco rentáveis ou comprometer a qualidade do atendimento.
2. Bonificação por metas
Consiste no pagamento de um valor quando determinadas metas são alcançadas. Essas metas podem estar relacionadas à produtividade, à qualidade, à redução de desperdícios, ao atendimento ao cliente ou a outros resultados relevantes.
Por exemplo, uma empresa pode estabelecer uma bonificação para uma equipe que alcance determinada meta de produção sem comprometer os padrões de qualidade.
3. Participação nos Lucros ou Resultados (PLR)
A Participação nos Lucros ou Resultados é uma modalidade prevista na legislação brasileira, com regras próprias estabelecidas pela Lei nº 10.101/2000.
A participação nos lucros está vinculada ao lucro da empresa, enquanto a participação nos resultados pode utilizar metas e indicadores previamente pactuados, observados os requisitos legais.
Esse modelo pode fortalecer a compreensão de que os resultados organizacionais dependem da contribuição coletiva.
Contudo, exige critérios claros, negociação adequada e comunicação transparente.
4. Incentivos de longo prazo
São mecanismos que buscam estimular a permanência, o comprometimento e a geração de valor ao longo do tempo. Podem incluir, por exemplo, planos de ações ou opções de compra de ações, especialmente em determinadas empresas e posições de liderança.
Sua estrutura é mais complexa e precisa considerar aspectos financeiros, societários, tributários e jurídicos.
É importante destacar que essas modalidades não são equivalentes do ponto de vista legal.
Comissão, bonificação, PLR e outros incentivos possuem características e requisitos distintos. Por isso, o nome atribuído ao programa não é suficiente para definir seu enquadramento jurídico.
Remuneração variável é a mesma coisa que prêmio?
Não. Embora os termos possam aparecer em discussões sobre reconhecimento financeiro, eles não devem ser tratados como sinônimos.
A remuneração variável é um conceito amplo, que abrange diferentes mecanismos de incentivo financeiro. Já o prêmio possui características próprias na legislação trabalhista.
Nos termos do artigo 457, §§ 2º e 4º, da CLT, o prêmio está relacionado a liberalidades concedidas pelo empregador em razão de desempenho superior ao ordinariamente esperado, observados os requisitos legais.
Isso significa que um programa não se torna juridicamente um prêmio apenas porque a empresa utiliza essa nomenclatura. A natureza da prática, seus critérios e sua forma de funcionamento precisam ser analisados.
Para o RH, essa distinção é essencial: antes de desenhar qualquer programa, é necessário definir o objetivo do incentivo e validar seu enquadramento com as áreas jurídica, trabalhista e financeira, conforme aplicável.
Quais são as vantagens da remuneração variável?
Quando existe coerência entre os objetivos do negócio e os critérios de recompensa, a remuneração variável pode trazer benefícios importantes.
Alinhamento entre pessoas e estratégia
Uma das principais vantagens é transformar os objetivos da empresa em resultados que os colaboradores conseguem compreender e acompanhar.
Se a organização precisa melhorar sua rentabilidade, por exemplo, pode avaliar indicadores de margem, produtividade e redução de desperdícios, desde que sejam pertinentes às atividades e estejam sob influência dos participantes.
Assim, o incentivo deixa de estar limitado ao cumprimento de uma meta isolada e passa a contribuir para prioridades estratégicas.
Reconhecimento do desempenho
A remuneração variável pode reforçar a percepção de que resultados relevantes são reconhecidos pela organização.
Quando os critérios são claros e aplicados de maneira consistente, os profissionais entendem melhor o que se espera deles e como suas entregas podem ser recompensadas.
Aumento do foco e da clareza sobre prioridades
Metas bem definidas ajudam a direcionar esforços. Em vez de trabalhar apenas com expectativas genéricas, a equipe passa a ter indicadores que demonstram quais resultados são prioritários.
Isso também pode melhorar o acompanhamento da gestão, facilitando conversas sobre desempenho e identificação de oportunidades de melhoria.
Flexibilidade financeira
Dependendo do modelo adotado, o custo do incentivo pode acompanhar determinados resultados ou condições previamente definidas.
Isso permite construir programas vinculados à capacidade financeira da organização, desde que o orçamento, os critérios de pagamento e os riscos envolvidos sejam analisados antecipadamente.
Vale ressaltar que essa flexibilidade não é automática: alguns modelos podem gerar compromissos financeiros relevantes mesmo quando a empresa enfrenta dificuldades.
Fortalecimento da cultura de resultados
Quando a remuneração variável está conectada a indicadores equilibrados, ela pode contribuir para uma cultura que valoriza responsabilidade, colaboração, qualidade e melhoria contínua.
O cuidado está em não transformar a busca por resultados em uma corrida individual que prejudique o trabalho coletivo.
Quais são os riscos e as desvantagens?
Apesar dos benefícios potenciais, a remuneração variável não é uma solução universal para problemas de produtividade, engajamento ou desempenho.
Metas mal definidas podem estimular comportamentos inadequados. E esse é um dos principais riscos.
Se uma equipe comercial é avaliada exclusivamente pelo volume de vendas, pode priorizar a quantidade em detrimento da margem de lucro, da satisfação do cliente ou da qualidade das negociações.
Da mesma forma, se uma equipe operacional recebe incentivos apenas pela velocidade de produção, pode acabar negligenciando a qualidade ou a segurança.
Por isso, os indicadores precisam refletir o resultado que a empresa realmente deseja alcançar, e não apenas aquilo que é mais fácil de medir.
Percepção de injustiça
Os colaboradores podem considerar o programa injusto quando as metas são incompatíveis com a realidade, os critérios mudam frequentemente ou existem diferenças nas condições de trabalho que não são consideradas.
Imagine duas unidades com volumes de demanda muito diferentes. Estabelecer a mesma meta absoluta para ambas pode gerar uma comparação inadequada.
A equidade não exige necessariamente que todos recebam o mesmo valor, mas que os critérios sejam coerentes, justificáveis e aplicados de maneira consistente.
Competição excessiva e prejuízo à colaboração
Quando o incentivo recompensa apenas resultados individuais, pode estimular a retenção de informações, a disputa por oportunidades e a falta de cooperação.
Em atividades que dependem do trabalho conjunto, um modelo exclusivamente individual pode ser prejudicial ao desempenho coletivo.
Combinar indicadores individuais, coletivos e organizacionais, quando fizer sentido, ajuda a equilibrar interesses e responsabilidades.
Frustração e desmotivação
A remuneração variável também pode produzir efeitos negativos quando os profissionais não conseguem influenciar os indicadores pelos quais são avaliados.
Metas dependentes de fatores externos, mudanças frequentes nas regras ou resultados percebidos como inalcançáveis podem gerar frustração.
Além disso, o incentivo financeiro não substitui uma liderança preparada, boas condições de trabalho, oportunidades de desenvolvimento, reconhecimento cotidiano e um ambiente organizacional saudável.
Complexidade de gestão e riscos legais
Um programa exige definição de regras, acompanhamento dos indicadores, validação dos resultados, comunicação e controle dos pagamentos.
Dependendo do modelo, também pode envolver requisitos legais específicos, impactos tributários, reflexos trabalhistas e necessidade de negociação com representantes dos trabalhadores.
Sem governança, o que deveria ser uma ferramenta de gestão pode se transformar em uma fonte de conflitos, inconsistências e custos não previstos.
Como estruturar um programa de remuneração variável de forma estratégica?
Para o RH, o principal desafio não é escolher um percentual de incentivo, mas construir um modelo que faça sentido para a organização e para as pessoas. Algumas etapas são fundamentais.
1. Comece pelo objetivo do negócio
Antes de definir metas, pergunte: qual problema queremos resolver?
A empresa precisa aumentar a rentabilidade? Melhorar a qualidade? Reduzir desperdícios? Ampliar vendas? Diminuir atrasos? Melhorar a experiência do cliente?
O programa deve responder a uma necessidade real. Criar um incentivo sem um objetivo claro aumenta o risco de pagar por resultados que não representam uma melhoria relevante.
2. Escolha indicadores coerentes
Os indicadores precisam ser mensuráveis, compreensíveis e relacionados aos resultados desejados.
Também devem considerar a capacidade de influência dos profissionais. Uma equipe não deve ser responsabilizada integralmente por resultados sobre os quais possui pouco controle.
Quando pertinente, combinar indicadores de produtividade, qualidade, segurança, satisfação e resultado financeiro pode evitar que o ganho em uma dimensão provoque perdas em outra.
3. Defina metas possíveis e desafiadoras
Metas muito fáceis podem gerar pagamentos sem melhoria significativa. Metas inalcançáveis podem comprometer a credibilidade do programa.
O ideal é utilizar dados históricos, capacidade operacional, orçamento, sazonalidade e condições reais de trabalho para estabelecer parâmetros.
4. Estabeleça regras transparentes
Os participantes precisam compreender como os resultados serão medidos, qual será o período de apuração, quais condições serão consideradas e como o valor do incentivo será calculado.
A transparência reduz dúvidas e fortalece a confiança no programa.
5. Avalie a viabilidade financeira
A empresa precisa simular diferentes cenários antes de implementar o modelo.
Quanto custará o programa se as metas forem atingidas? E se os resultados superarem as expectativas? O ganho financeiro ou operacional esperado compensa o investimento?
Essa análise deve considerar não apenas o valor pago aos colaboradores, mas também os custos administrativos e os impactos financeiros pertinentes ao modelo.
6. Valide os aspectos jurídicos e trabalhistas
A modalidade escolhida deve ser compatível com a legislação aplicável. É importante analisar, entre outros pontos, a natureza do pagamento, os critérios de elegibilidade, as regras de apuração e as formalidades exigidas.
Essa validação precisa ocorrer antes da divulgação e da implantação do programa.
7. Acompanhe e revise os resultados
Depois da implementação, o trabalho não termina.
O RH e as lideranças devem avaliar se o incentivo está produzindo os comportamentos esperados, se as metas continuam pertinentes e se existem efeitos indesejados.
Um programa pode apresentar bons resultados financeiros e, ao mesmo tempo, prejudicar a colaboração ou a qualidade. Por isso, a avaliação precisa ser abrangente.
Qual é o papel do RH nesse processo?
A remuneração variável representa uma oportunidade para o RH atuar de maneira ainda mais estratégica, conectando gestão de pessoas, desempenho e sustentabilidade financeira.
Isso exige uma atuação que vai além da elaboração de regras ou do processamento de pagamentos.
O RH precisa compreender o negócio, dialogar com as lideranças, analisar indicadores, identificar riscos e construir mecanismos de reconhecimento coerentes com a cultura organizacional.
Também é fundamental integrar a remuneração variável às demais práticas de gestão de pessoas.
Os critérios de incentivo precisam dialogar com as responsabilidades dos cargos, os processos de avaliação de desempenho, as políticas de remuneração e as competências esperadas de cada função.
Se uma empresa valoriza a colaboração em seus discursos, por exemplo, mas recompensa exclusivamente resultados individuais, existe uma contradição entre o comportamento esperado e o comportamento incentivado.
Da mesma forma, se o plano de cargos e salários estabelece uma estrutura de remuneração fixa, o incentivo variável precisa ser desenhado de maneira complementar, respeitando as diferenças de finalidade e as regras aplicáveis a cada componente.
A remuneração variável não deve funcionar de maneira isolada. Ela precisa fazer parte de uma estratégia integrada de gestão de pessoas e resultados.
Afinal, vale a pena implementar a remuneração variável?
A resposta depende do contexto da organização.
Para algumas empresas, a remuneração variável pode ser uma ferramenta importante para estimular vendas, produtividade, qualidade e resultados coletivos. Para outras, pode ser necessário primeiro melhorar a definição de responsabilidades, organizar os processos, estruturar indicadores ou desenvolver as lideranças.
Implementar um programa sem essas bases pode significar adicionar complexidade a problemas que precisam ser resolvidos de outra maneira.
O mais importante é reconhecer que o incentivo financeiro, por si só, não garante motivação nem desempenho superior. Seu potencial depende da combinação entre critérios justos, metas coerentes, capacidade financeira, comunicação transparente e acompanhamento consistente.
Quando esses elementos estão presentes, a remuneração variável pode contribuir para aproximar os objetivos da empresa das entregas realizadas pelas pessoas.
Mais do que pagar por resultados, o desafio é reconhecer os resultados certos, da maneira certa e com responsabilidade.
É nesse ponto que a remuneração variável deixa de ser apenas um mecanismo de recompensa e passa a ocupar seu espaço como ferramenta estratégica de gestão.
Resumo: remuneração variável para você aplicar
Quer implementar a remuneração variável de forma estratégica na sua empresa?
Entender os modelos de remuneração variável é o primeiro passo. Mas transformar esse conhecimento em uma política de remuneração eficiente exige planejamento, critérios bem definidos e atenção à realidade financeira da empresa.
Afinal, não basta criar bonificações ou estabelecer metas. É preciso saber quais resultados recompensar, como calcular os incentivos e garantir que o programa seja sustentável e juridicamente adequado.
Para ajudar empresários a estruturar esse processo, a Solute RH desenvolveu a Mentoria Executiva de Remuneração Estratégica, conduzida por Rosemeire Moreira. Clique no botão abaixo e participe.